Domain spekulationen.de kaufen?
Wir ziehen mit dem Projekt
spekulationen.de um.
Sind Sie am Kauf der Domain
spekulationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spekulationen.de kaufen?
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **

Ähnliche Suchbegriffe für Johannes-Bürger-Ysatfabrik-GmbH
Top-Angebote
Produkte zum Begriff Johannes-Bürger-Ysatfabrik-GmbH:
-
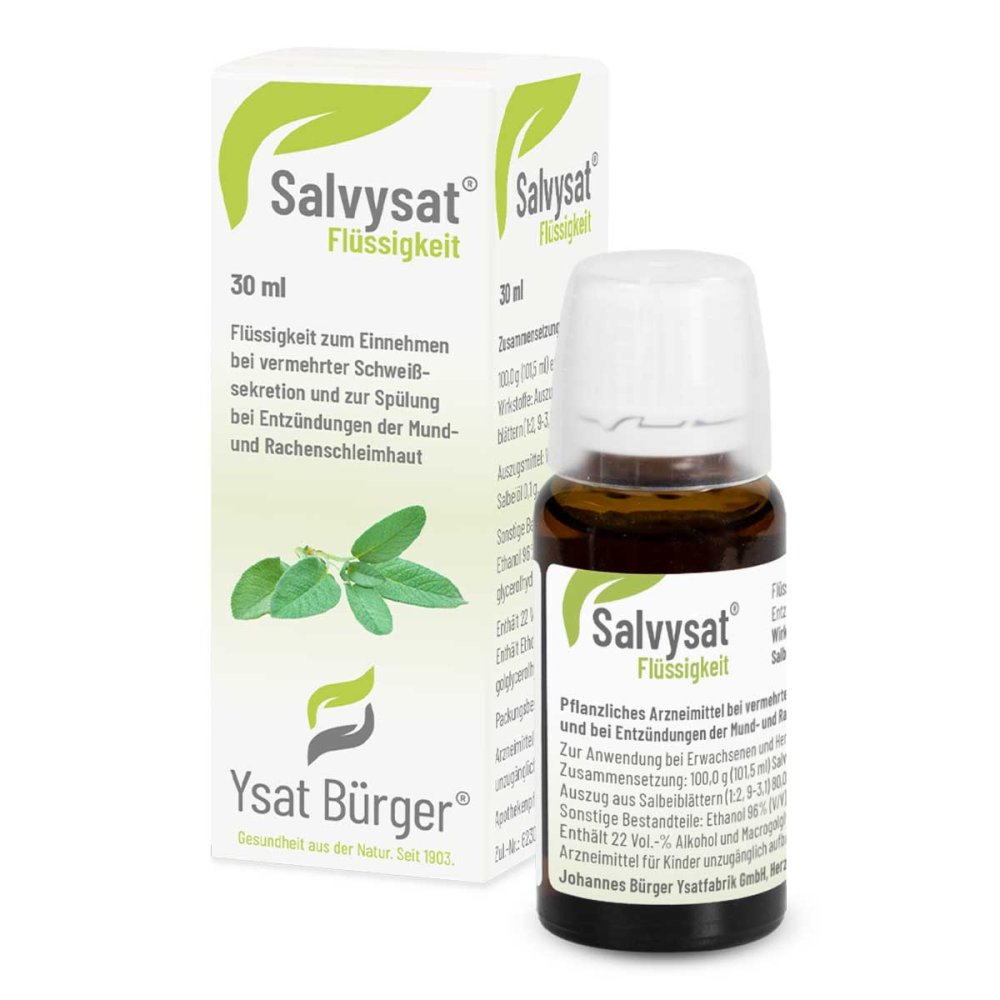
Johannes Bürger Ysatfabrik GmbH Salvysat Fluessigkeit 17147724Anwendungsgebiet von Salvysat FluessigkeitDas Präparat ist ein pflanzliches Arzneimittel, das bei übermäßiger Schweißabsonderung und zur Spülung bei Entzündungen im Mund- und Rachenraum angewendet wird.Wirkstoffe / Inhaltsstoffe / Zutaten80 g Salbeiblätter Extrakt, (1:2,9-3,1), Auszugsmittel: Wasser100 mg SalbeiölEthanol 96% (V/V) Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Salbei oder einen der sonstigen Bestandteile sind.bei Alkoholkrankenbei Leberkranken erst nach Rücksprache mit dem ArztDosierungWenden Sie das Arzneimittel immer genau nach Anweisung des Arztes an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt:Zur innerlichen Anwendung:3 mal täglich 2 - 3 ml Flüssigkeit einnehmen.Aufgrund des Thujongehaltes sollten alkoholische Zubereitungen aus Salbeiblättern nicht länger als 14 Tage eingenommen werden.Zur äußeren Anwendung:Zum Gurgeln und zum Spülen des Mund- und Rachenraumes:5 - 10 ml Flüssigkeit auf ein halbes Glas Wasser (ca. 100 ml) mehrmals täglich gurgeln oder den Mund- und Rachenraum spülen.Anwendung bei Kindern:Kinder unter 12 Jahren dürfen das Präparat aufgrund des Alkohlogehaltes und des Thujongehaltes nicht einnehmen. Wenn Sie eine größere Menge Flüssigkeit eingenommen haben, als Sie solltenDie Einnahme größerer Mengen des Arzneimittels kann, insbesondere bei Kindern, zu einer Alkoholvergiftung führen. In diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Wenn Sie die Einnahme vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Einnahme abbrechenIhre Beschwerden können wieder auftreten. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeZur innerlichen Anwendung:3 mal täglich11,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
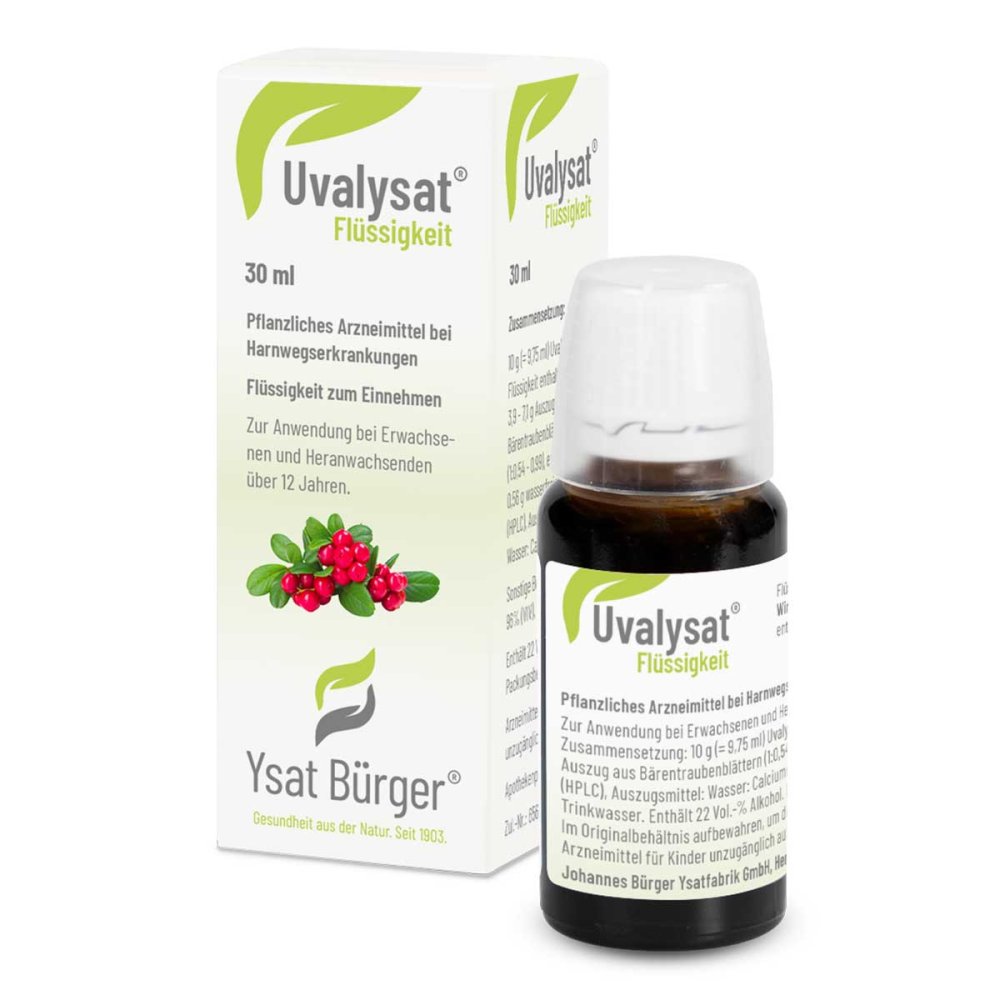
Johannes Bürger Ysatfabrik GmbH Uvalysat Flüssigkeit zum Einnehmen 16779793Anwendungsgebiet von Uvalysat Flüssigkeit zum EinnehmenDas Präparat ist ein pflanzliches Arzneimittel. Es wird angewendet zur unterstützenden Behandlung bei entzündlichen Erkrankungen der ableitenden Harnwege. Wirkstoffe / Inhaltsstoffe / Zutaten5.5 g Bärentraubenblätter Extrakt, (1:0,54-0,99), Auszugsmittel: Wasser, Calciumoxid (44:1)0.56 g Arbutin, wasserfreiEthanol 96% (V/V) Hilfstoff (+)Trinkwasser Hilfstoff (+)GegenanzeigenWann dürfen Sie das Präparat nicht anwenden?Bei bekannter Überempfindlichkeit gegen Bärentraubenblätter und -zubereitungen oder einen der sonstigen Bestandteile des Arzneimittels darf das Präparat nicht eingenommen werden.In der Schwangerschaft und Stillzeit sowie bei Kindern unter 12 Jahren darf das Arzneimittel auch wegen des Alkoholgehalts nicht angewendet werden.Das Arzneimittel ist bei Alkoholkranken nicht anzuwenden. DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet: Für Erwachsene und Heranwachsende ab 12 Jahren bis zu 4 x täglich 2 bis 3 ml in möglichst gleichmäßigen Abständen über den Tag verteilt einnehmen, nach Belieben zusammen mit etwas Wasser. Dauer der Anwendung:Das Arzneimittel soll ohne ärztlichen Rat nicht länger als jeweils 1 Woche und höchstens 5mal jährlich angewendet werden.Beachten Sie bitte in jedem Fall die Angaben in den Kategorien "Patientenhinweis" und "Nebenwrikungen".Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Überdosierung und andere Anwendungsfehler:Von dem Arzneimittel soll pro Tag nicht mehr eingenommen werden als in der Dosierungsanleitung angegeben oder vom Arzt verordnet ist. Wenn versehentlich eine Einzeldosis mehr als vorgesehen eingenommen wird, so hat dies in der Regel keine nachhaltigen Folgen. Die Einnahme von deutlich darüber hinausgehenden Meng7,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bürger, Jan: Der NeckarDer Neckar , Eine literarische Reise , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20131011, Produktform: Leinen, Autoren: Bürger, Jan, Seitenzahl/Blattzahl: 285, Abbildungen: mit 30 Abbildungen und 2 Karten, Keyword: Mörike; Kulturlandschaft; hrer; Kultur; Literatur; 20. Jahrhundert; 19. Jahrhundert; Reise; Tübingen; Region; Erich Auerbach; Fluss; Vergleich; Deutschland; Hölderlin; Schiller, Fachschema: Deutsch~Unterricht / Deutsch~Deutsche Belletristik / Roman, Erzählung~Deutschland~Europa / Geschichte, Kulturgeschichte~Geschichte / Kulturgeschichte~Kulturgeschichte~Literaturgeschichte~Kritik / Literaturkritik~Literaturkritik~Literaturwissenschaft~Neunzehntes Jahrhundert / Roman, Erzählung~Geschichte / Sozialgeschichte~Sozialgeschichte~Neunzehntes Jahrhundert, Fachkategorie: Literatur: Geschichte und Kritik~Moderne und zeitgenössische Belletristik~Europäische Geschichte, Region: Deutschland, Sprache: Deutsch, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 223, Breite: 146, Höhe: 30, Gewicht: 495, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 96054719,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Ist der Evangelist Johannes Johannes der Täufer?
Nein, der Evangelist Johannes ist nicht Johannes der Täufer. Johannes der Täufer war ein Prophet und Vorläufer Jesu Christi, der die Menschen zur Umkehr aufrief und sie taufte. Der Evangelist Johannes hingegen war einer der zwölf Apostel Jesu und Verfasser des vierten Evangeliums im Neuen Testament. Die beiden hatten unterschiedliche Aufgaben und Lebenswege, obwohl sie beide wichtige Figuren im christlichen Glauben sind. Es ist wichtig, zwischen ihnen zu unterscheiden, um ihre jeweiligen Beiträge zur Verbreitung des Evangeliums zu würdigen. Hast du noch weitere Fragen zu diesen beiden wichtigen Personen der Bibel? **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **

Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
Top-Angebote
Produkte zum Begriff Johannes-Bürger-Ysatfabrik-GmbH:
-
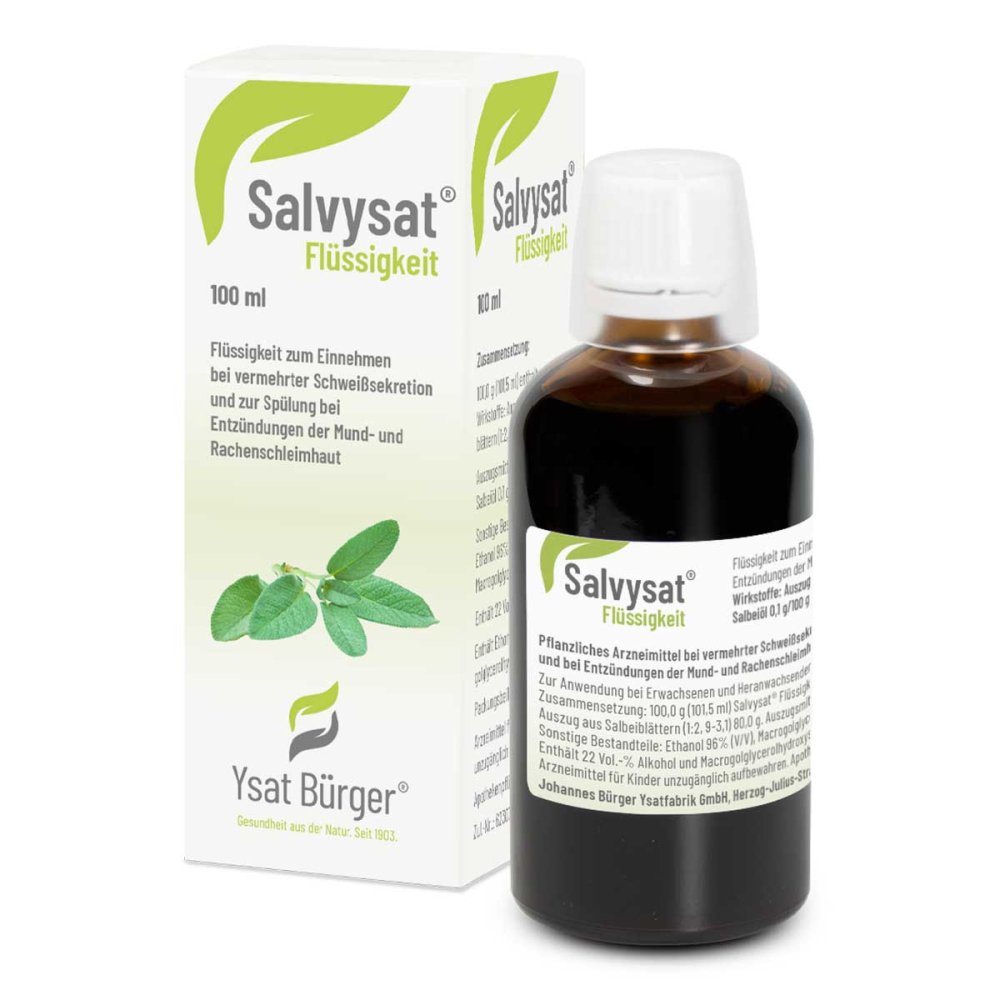
Johannes Bürger Ysatfabrik GmbH Salvysat Fluessigkeit 17147724Anwendungsgebiet von Salvysat FluessigkeitDas Präparat ist ein pflanzliches Arzneimittel, das bei übermäßiger Schweißabsonderung und zur Spülung bei Entzündungen im Mund- und Rachenraum angewendet wird.Wirkstoffe / Inhaltsstoffe / Zutaten80 g Salbeiblätter Extrakt, (1:2,9-3,1), Auszugsmittel: Wasser100 mg SalbeiölEthanol 96% (V/V) Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Salbei oder einen der sonstigen Bestandteile sind.bei Alkoholkrankenbei Leberkranken erst nach Rücksprache mit dem ArztDosierungWenden Sie das Arzneimittel immer genau nach Anweisung des Arztes an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt:Zur innerlichen Anwendung:3 mal täglich 2 - 3 ml Flüssigkeit einnehmen.Aufgrund des Thujongehaltes sollten alkoholische Zubereitungen aus Salbeiblättern nicht länger als 14 Tage eingenommen werden.Zur äußeren Anwendung:Zum Gurgeln und zum Spülen des Mund- und Rachenraumes:5 - 10 ml Flüssigkeit auf ein halbes Glas Wasser (ca. 100 ml) mehrmals täglich gurgeln oder den Mund- und Rachenraum spülen.Anwendung bei Kindern:Kinder unter 12 Jahren dürfen das Präparat aufgrund des Alkohlogehaltes und des Thujongehaltes nicht einnehmen. Wenn Sie eine größere Menge Flüssigkeit eingenommen haben, als Sie solltenDie Einnahme größerer Mengen des Arzneimittels kann, insbesondere bei Kindern, zu einer Alkoholvergiftung führen. In diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Wenn Sie die Einnahme vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Einnahme abbrechenIhre Beschwerden können wieder auftreten. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeZur innerlichen Anwendung:3 mal täglich11,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Ist der Evangelist Johannes Johannes der Täufer?
Nein, der Evangelist Johannes ist nicht Johannes der Täufer. Johannes der Täufer war ein Prophet und Vorläufer Jesu Christi, der die Menschen zur Umkehr aufrief und sie taufte. Der Evangelist Johannes hingegen war einer der zwölf Apostel Jesu und Verfasser des vierten Evangeliums im Neuen Testament. Die beiden hatten unterschiedliche Aufgaben und Lebenswege, obwohl sie beide wichtige Figuren im christlichen Glauben sind. Es ist wichtig, zwischen ihnen zu unterscheiden, um ihre jeweiligen Beiträge zur Verbreitung des Evangeliums zu würdigen. Hast du noch weitere Fragen zu diesen beiden wichtigen Personen der Bibel? **
Ähnliche Suchbegriffe für Johannes-Bürger-Ysatfabrik-GmbH
-
Johannes Bürger Ysatfabrik GmbH Uvalysat Flüssigkeit zum Einnehmen 16779793Anwendungsgebiet von Uvalysat Flüssigkeit zum EinnehmenDas Präparat ist ein pflanzliches Arzneimittel. Es wird angewendet zur unterstützenden Behandlung bei entzündlichen Erkrankungen der ableitenden Harnwege. Wirkstoffe / Inhaltsstoffe / Zutaten5.5 g Bärentraubenblätter Extrakt, (1:0,54-0,99), Auszugsmittel: Wasser, Calciumoxid (44:1)0.56 g Arbutin, wasserfreiEthanol 96% (V/V) Hilfstoff (+)Trinkwasser Hilfstoff (+)GegenanzeigenWann dürfen Sie das Präparat nicht anwenden?Bei bekannter Überempfindlichkeit gegen Bärentraubenblätter und -zubereitungen oder einen der sonstigen Bestandteile des Arzneimittels darf das Präparat nicht eingenommen werden.In der Schwangerschaft und Stillzeit sowie bei Kindern unter 12 Jahren darf das Arzneimittel auch wegen des Alkoholgehalts nicht angewendet werden.Das Arzneimittel ist bei Alkoholkranken nicht anzuwenden. DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung in. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet: Für Erwachsene und Heranwachsende ab 12 Jahren bis zu 4 x täglich 2 bis 3 ml in möglichst gleichmäßigen Abständen über den Tag verteilt einnehmen, nach Belieben zusammen mit etwas Wasser. Dauer der Anwendung:Das Arzneimittel soll ohne ärztlichen Rat nicht länger als jeweils 1 Woche und höchstens 5mal jährlich angewendet werden.Beachten Sie bitte in jedem Fall die Angaben in den Kategorien "Patientenhinweis" und "Nebenwrikungen".Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Überdosierung und andere Anwendungsfehler:Von dem Arzneimittel soll pro Tag nicht mehr eingenommen werden als in der Dosierungsanleitung angegeben oder vom Arzt verordnet ist. Wenn versehentlich eine Einzeldosis mehr als vorgesehen eingenommen wird, so hat dies in der Regel keine nachhaltigen Folgen. Die Einnahme von deutlich darüber hinausgehenden Meng7,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bürger, Jan: Der NeckarDer Neckar , Eine literarische Reise , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20131011, Produktform: Leinen, Autoren: Bürger, Jan, Seitenzahl/Blattzahl: 285, Abbildungen: mit 30 Abbildungen und 2 Karten, Keyword: Mörike; Kulturlandschaft; hrer; Kultur; Literatur; 20. Jahrhundert; 19. Jahrhundert; Reise; Tübingen; Region; Erich Auerbach; Fluss; Vergleich; Deutschland; Hölderlin; Schiller, Fachschema: Deutsch~Unterricht / Deutsch~Deutsche Belletristik / Roman, Erzählung~Deutschland~Europa / Geschichte, Kulturgeschichte~Geschichte / Kulturgeschichte~Kulturgeschichte~Literaturgeschichte~Kritik / Literaturkritik~Literaturkritik~Literaturwissenschaft~Neunzehntes Jahrhundert / Roman, Erzählung~Geschichte / Sozialgeschichte~Sozialgeschichte~Neunzehntes Jahrhundert, Fachkategorie: Literatur: Geschichte und Kritik~Moderne und zeitgenössische Belletristik~Europäische Geschichte, Region: Deutschland, Sprache: Deutsch, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 223, Breite: 146, Höhe: 30, Gewicht: 495, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 96054719,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürger, Jan: Zwischen Himmel und ElbeZwischen Himmel und Elbe , Eine Hamburger Kulturgeschichte , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20200827, Produktform: Leinen, Autoren: Bürger, Jan, Seitenzahl/Blattzahl: 384, Abbildungen: mi 59 Abbildungen, davon 12 in Farbe, Keyword: Handel; Hafen; Geschichte; Hamburg; Deutschland; Kultur; Hansestadt; Literatur; Theater; Musik; Museen, Fachschema: Hamburg / Geschichte, Politik, Gesellschaft~Geschichte / Kulturgeschichte~Kulturgeschichte~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Europäische Geschichte, Region: Hamburg, Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 221, Breite: 147, Höhe: 32, Gewicht: 642, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237909424,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Johannes Bürger Ysatfabrik GmbH Salvysat Fluessigkeit 17147730Anwendungsgebiet von Salvysat FluessigkeitDas Präparat ist ein pflanzliches Arzneimittel, das bei übermäßiger Schweißabsonderung und zur Spülung bei Entzündungen im Mund- und Rachenraum angewendet wird.Wirkstoffe / Inhaltsstoffe / Zutaten80 g Salbeiblätter Extrakt, (1:2,9-3,1), Auszugsmittel: Wasser100 mg SalbeiölEthanol 96% (V/V) Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Salbei oder einen der sonstigen Bestandteile sind.bei Alkoholkrankenbei Leberkranken erst nach Rücksprache mit dem ArztDosierungWenden Sie das Arzneimittel immer genau nach Anweisung des Arztes an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt:Zur innerlichen Anwendung:3 mal täglich 2 - 3 ml Flüssigkeit einnehmen.Aufgrund des Thujongehaltes sollten alkoholische Zubereitungen aus Salbeiblättern nicht länger als 14 Tage eingenommen werden.Zur äußeren Anwendung:Zum Gurgeln und zum Spülen des Mund- und Rachenraumes:5 - 10 ml Flüssigkeit auf ein halbes Glas Wasser (ca. 100 ml) mehrmals täglich gurgeln oder den Mund- und Rachenraum spülen.Anwendung bei Kindern:Kinder unter 12 Jahren dürfen das Präparat aufgrund des Alkohlogehaltes und des Thujongehaltes nicht einnehmen. Wenn Sie eine größere Menge Flüssigkeit eingenommen haben, als Sie solltenDie Einnahme größerer Mengen des Arzneimittels kann, insbesondere bei Kindern, zu einer Alkoholvergiftung führen. In diesem Fall besteht Lebensgefahr, weshalb unverzüglich ein Arzt aufzusuchen ist. Wenn Sie die Einnahme vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Einnahme abbrechenIhre Beschwerden können wieder auftreten. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeZur innerlichen Anwendung:3 mal täglich20,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
-
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
-
Welche Steuern zahlt eine GmbH auf ihren Gewinn?
Welche Steuern zahlt eine GmbH auf ihren Gewinn? Eine GmbH zahlt auf ihren Gewinn die Körperschaftsteuer in Höhe von 15% auf den erzielten Gewinn. Zudem fällt noch der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer an. Darüber hinaus muss die GmbH Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Zusammen ergeben diese Steuern die Gesamtsteuerlast einer GmbH auf ihren Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.